
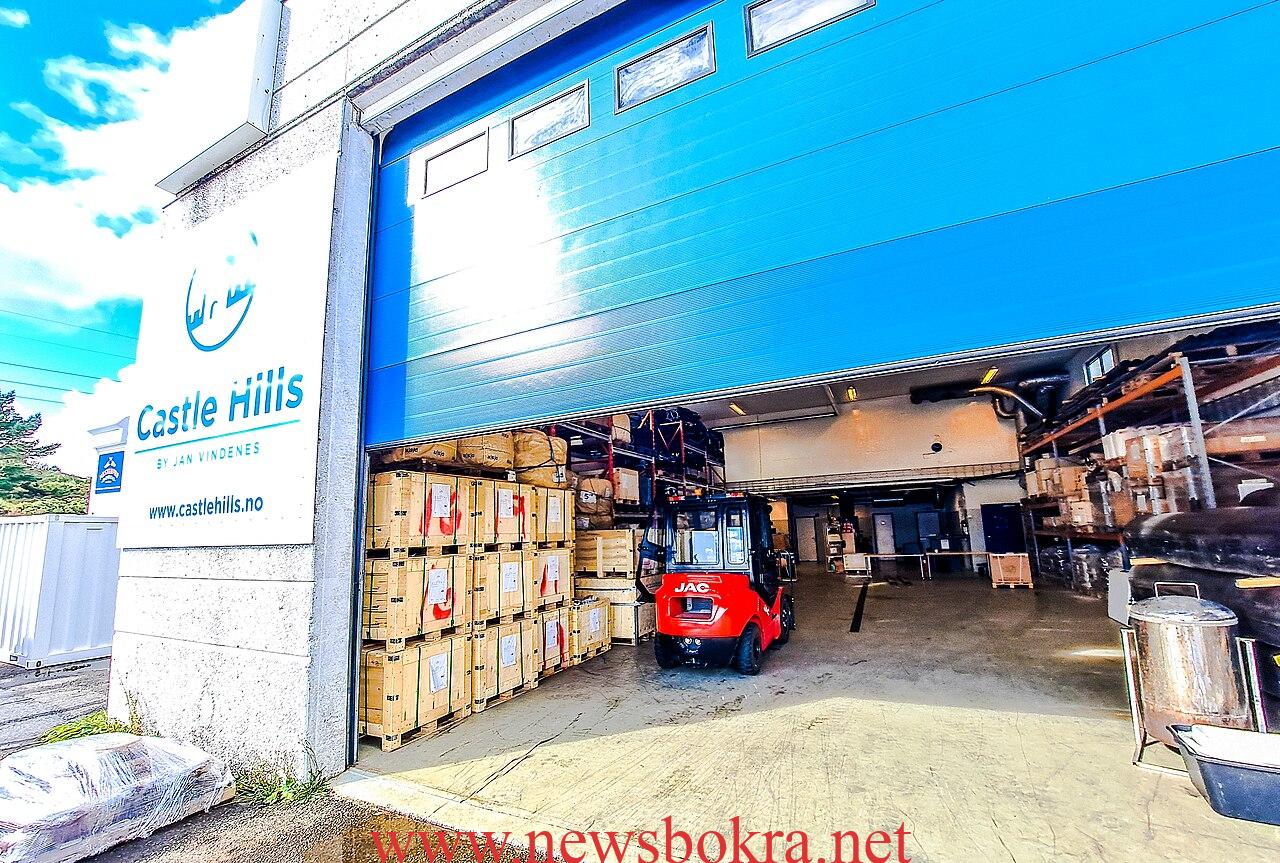
قد يؤدي حريق أو انفجار أو تسرب مياه أو حادث مفاجئ إلى خسائر كبيرة في مبنى تجاري أو مستودع أو مصنع، وقد تتجاوز الخسارة قيمة المبنى لتشمل المخزون والمعدات وتعطل النشاط. ولهذا تلجأ المنشآت إلى تأمين الممتلكات التجارية لتقليل الأثر المالي للمخاطر التي تحددها الوثيقة.
وتضع الاستراتيجية الوطنية لقطاع التأمين في السعودية تأمين الممتلكات والحوادث للشركات ضمن برامج تطوير السوق. لكن نوع التغطية وحدودها لا يكونان موحدين لكل المنشآت؛ إذ يتوقفان على طبيعة النشاط وموقع العقار وقيمة الأصول وشروط شركة التأمين.
ما الذي يمكن أن يشمله تأمين الممتلكات التجارية؟
بحسب نوع المنتج والملحقات المختارة، قد تشمل الوثيقة المبنى أو محتوياته أو المخزون أو المعدات، وقد تتيح تغطيات لأخطار مثل الحريق والانفجار وبعض الأضرار العرضية. وقد تحتاج أخطار أخرى إلى إضافة مستقلة أو شروط خاصة، مثل السرقة أو السيول أو تسرب المياه أو تعطل المعدات أو توقف الأعمال.
لذلك يجب عدم افتراض أن عبارة «تأمين ضد الحريق» تعني تغطية كل الخسائر التي تحدث داخل المنشأة، أو أن تأمين المبنى يشمل تلقائيًا المخزون والبضائع والآلات.
من المنشآت التي تحتاج إلى هذه الوثيقة؟
- المستودعات ومراكز التخزين والتوزيع.
- المصانع وورش الإنتاج والتجميع.
- المتاجر والمعارض والمراكز التجارية.
- المكاتب والمباني الإدارية والمقار التشغيلية.
- الشركات التي تحتفظ بمخزون أو معدات مرتفعة القيمة.
كيف تحدد مبلغ التأمين بصورة صحيحة؟
يجب إعداد قائمة محدثة بالأصول المطلوب تأمينها، مع فصل قيمة المبنى عن المعدات والمخزون والأثاث. كما ينبغي الاتفاق على أساس التقييم: هل التعويض على أساس تكلفة إعادة البناء أو الاستبدال، أم وفق قيمة محددة في الوثيقة؟ وقد يؤدي التأمين بأقل من القيمة الفعلية إلى نقص التعويض عند وقوع خسارة جزئية، بحسب شروط العقد.
أهم البنود التي يجب مراجعتها قبل الشراء
- الأصول المشمولة: تأكد من ذكر المبنى والمخزون والآلات والمحتويات التي تريد حمايتها.
- الأخطار المغطاة: اقرأ ما إذا كانت الوثيقة تشمل الحريق والانفجار والمياه والسرقة والأخطار الطبيعية أو تحتاج إلى ملاحق.
- مبلغ التحمل: راجع الجزء الذي تتحمله المنشأة من كل مطالبة.
- الاستثناءات والضمانات: افهم شروط السلامة والصيانة والتخزين وأنظمة الإنذار والإطفاء.
- تعطل الأعمال: إذا كان توقف النشاط يمثل خسارة كبيرة، اسأل عن تغطية خسارة الأرباح أو المصروفات الإضافية إن كانت متاحة.
- إجراءات المطالبة: تحقق من مهلة الإبلاغ والمستندات المطلوبة وآلية المعاينة والتعويض.
هل تأمين الممتلكات التجارية إلزامي؟
لا يصح افتراض وجود وثيقة موحدة إلزامية لكل المنشآت لمجرد امتلاكها عقارًا أو مستودعًا. فقد يطلب الممول أو المؤجر أو عقد المشروع تغطية محددة، كما قد توجد متطلبات خاصة لبعض الأنشطة. لذلك راجع اشتراطات الترخيص والعقد والجهة المشرفة على نشاطك قبل اتخاذ القرار.
وإذا واجهت خلافًا بشأن المطالبة، يمكنك مراجعة دليل تقديم شكوى تأمين في السعودية، ويمكن الاستعانة بوسيط مرخص وفق موضوع ترخيص وسيط تأمين في السعودية. كما يمكن مراجعة موضوع ضريبة التصرفات العقارية عند إجراء تصرف عقاري منفصل عن عقد التأمين.
الخلاصة
اختيار تأمين الممتلكات التجارية يبدأ بجرد الأصول وتقدير قيمتها وتحديد المخاطر التي تهدد النشاط. اطلب جدول تغطيات واستثناءات واضحًا، ولا تعتمد على اسم المنتج أو القسط وحده عند المقارنة.
المصدر الرسمي
هيئة التأمين – الاستراتيجية الوطنية لقطاع التأمين وبرنامج تأمين الممتلكات والحوادث للشركات.